هل ينتهي النفط؟
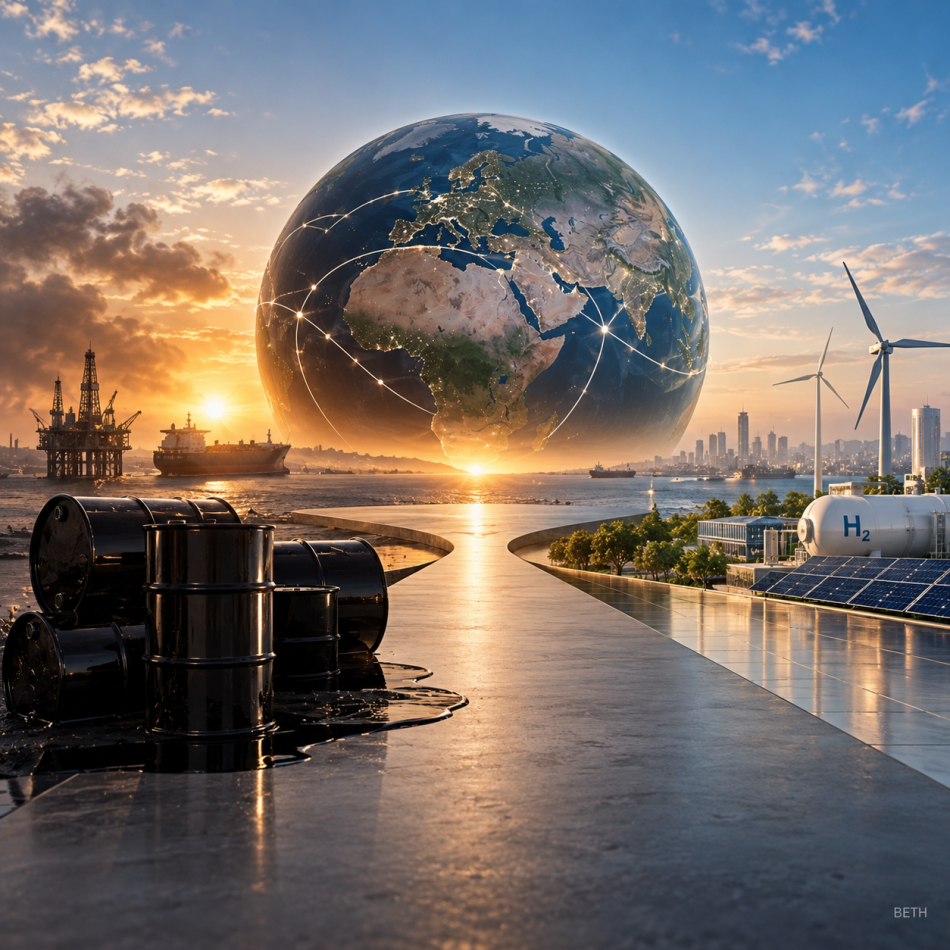
أزمات هرمز وباب المندب تعيد سؤال «ما بعد النفط»؛ لكن العالم لا يقترب من الاستغناء عن البرميل بقدر ما يعيد تعريف استخدامه، فيما ينتقل التحدي الخليجي من تصدير الخام إلى امتلاك سلاسل القيمة والصناعة والتقنية
تقرير خاص | بث
إعداد وتحليل | إدارة الإعلام الاستراتيجي – وكالة BETH
إشراف: عبدالله العميره
كلما أُغلق ممر بحري أو ارتفع سعر البرميل، عاد السؤال القديم:
هل يستطيع العالم أن يستغني عن النفط؟
وتبدو الإجابة، رغم كل ما يقال عن التحول في الطاقة، أكثر تعقيدًا من نعم أو لا.
فالسيارات الكهربائية والطاقة المتجددة تقللان تدريجيًا من اعتماد بعض القطاعات على الوقود الأحفوري، لكن النفط لا يذهب فقط إلى خزانات السيارات. يدخل في الطيران، والشحن، والبتروكيماويات، والبلاستيك، والألياف الصناعية، والمواد الكيميائية، ومئات المنتجات التي يصعب استبدالها سريعًا.
وترى وكالة الطاقة الدولية، في تقرير صدر قبل هذا العام، أن الطلب على النفط المستخدم كوقود قد يقترب من ذروته خلال السنوات المقبلة، لكنها تتوقع في المقابل أن تصبح البتروكيماويات المحرك الرئيس لنمو الطلب على النفط ابتداءً من 2026، وأن يصل استهلاك البوليمرات والألياف الصناعية وحدها إلى نحو 18.4 مليون برميل يوميًا بحلول 2030.
الخلاف ليس على النهاية
حتى المؤسسات الكبرى لا تتفق على مستقبل الطلب.
وكالة الطاقة الدولية ترى أن الطلب العالمي قد يبلغ ذروة تقارب 102 مليون برميل يوميًا حول 2030 قبل أن يبدأ انخفاضًا تدريجيًا. أما أوبك فتتوقع مسارًا مختلفًا تمامًا، وترى أن الطلب قد يصل إلى نحو 124 مليون برميل يوميًا في 2050.
لكن الخلاف بين الطرفين يخفي نقطة اتفاق ضمنية:
لا أحد يتحدث عن اختفاء النفط.
السؤال الحقيقي هو: ما حجمه؟ وأين سيستخدم؟ ومن سيملك القيمة الأعلى في السلسلة؟
الممرات تكشف المشكلة
أزمة هرمز الحالية أعادت التذكير بحقيقة لا علاقة لها مباشرة بذروة الطلب.
في النصف الأول من 2025 كان يمر عبر مضيق هرمز نحو 20.9 مليون برميل يوميًا من النفط والسوائل البترولية، أي ما يعادل قرابة خمس الاستهلاك العالمي، إضافة إلى أكثر من خُمس تجارة الغاز الطبيعي المسال.
وهذا يعني أن العالم قد ينجح يومًا في خفض استهلاكه من النفط، لكنه طالما يحتاج عشرات الملايين من البراميل يوميًا، ستظل الممرات التي تنقلها ذات قيمة استراتيجية هائلة.
لذلك فإن حل أزمة هرمز لا يكمن فقط في البحث عن طاقة بديلة؛ لأن التحول في الطاقة نفسه يحتاج سنوات وعقودًا، بينما الاقتصاد العالمي يحتاج الوقود والمواد الخام اليوم.
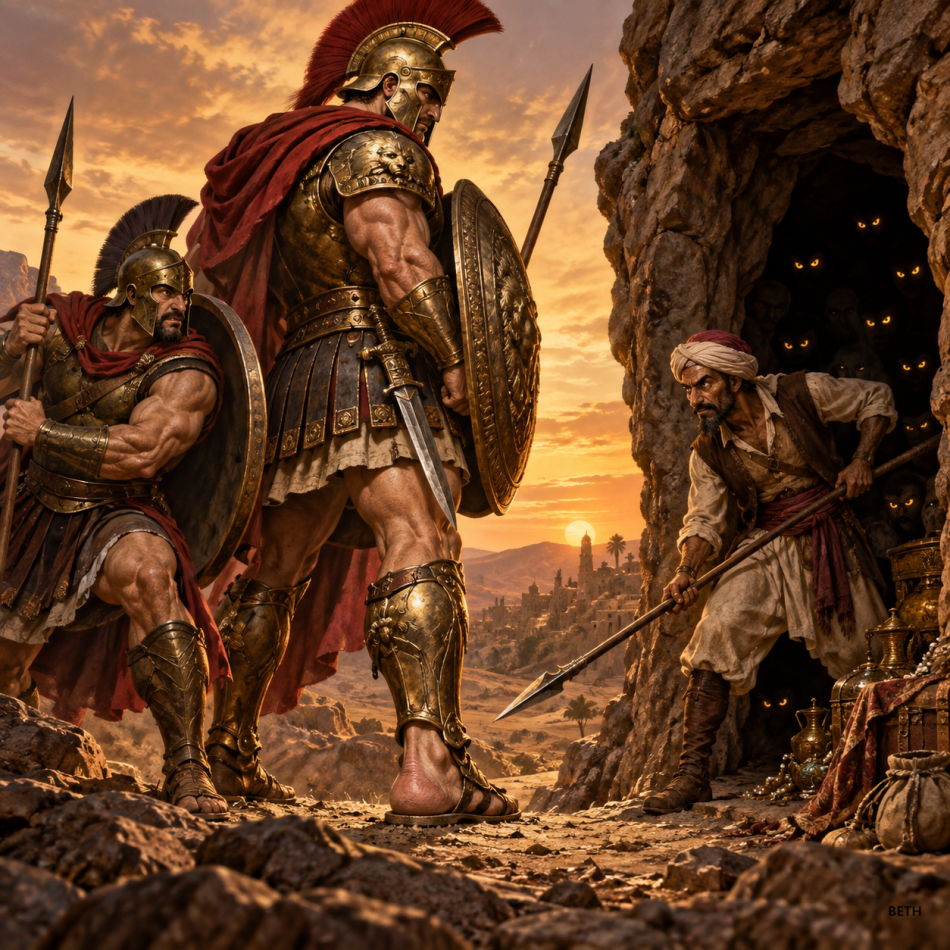
أخيل وعلي بابا
من يعطل مرور النفط وحركة التجارة؟
أخيل أم علي بابا؟
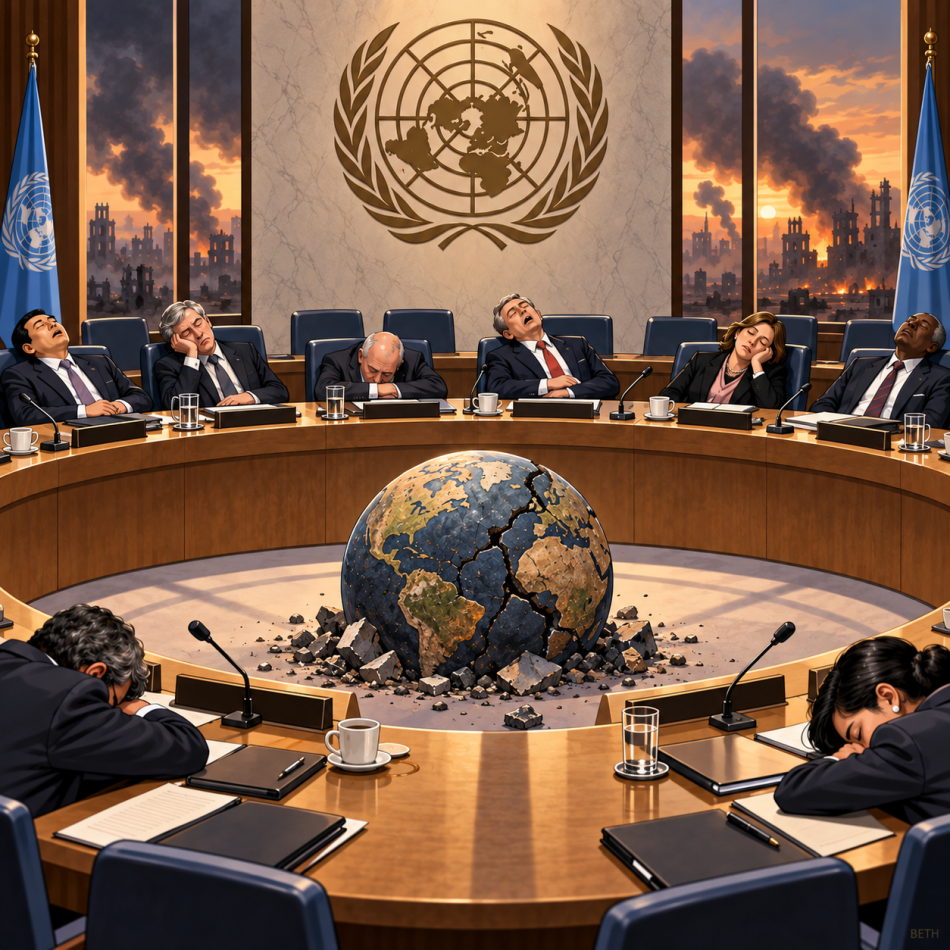
يمتلك العالم أساطيل وقواعد وصواريخ وأقمارًا صناعية، لكنه ما زال عرضة للتعطيل حين تتحول مجموعة صغيرة إلى «قطاع طرق» عند ممر ضيق.
علي بابا لا يحتاج إلى إسقاط أخيل؛ يكفيه أن يصل إلى كعبه. وحين يبلغ باب الكعب، لا يرده إلا صنديدٌ يعرف قيمة الحليف.
وكعب الاقتصاد العالمي اليوم ليس نقص القوة، بل اعتماده على ممرات قليلة لا تحتمل كثيرًا من الفوضى.
ولهذا فإن أمن الطاقة في المستقبل لن يُقاس فقط بعدد البراميل أو حجم الأساطيل، بل بقدرة الدول على تنويع الطرق، وبناء البدائل، وتقليل قدرة أي ممر واحد على احتجاز التجارة العالمية رهينة له.
هل تنتهي قوة الخليج؟
هنا يصبح السؤال الخليجي أكثر أهمية.
قوة الخليج خلال العقود الماضية قامت بدرجة كبيرة على امتلاك احتياطيات ضخمة وقدرة عالية على إنتاج وتصدير النفط والغاز.
لكن المستقبل لا يفرض بالضرورة نهاية هذه القوة؛ بل يفرض تغيير شكلها.
إذا بقيت دول الخليج مجرد مصدر للخام، فإن أي تراجع طويل الأجل في الطلب أو أي اضطراب في طرق الشحن سيؤثر مباشرة في وزنها الاقتصادي.
أما إذا تحول النفط والغاز والمعادن داخل الخليج إلى بتروكيماويات، وقود طيران، مواد متقدمة، صناعات تحويلية، هيدروجين، كهرباء وتقنيات، فإن القيمة تنتقل من باطن الأرض إلى الاقتصاد نفسه.
والاتجاه العالمي يدعم هذه القراءة؛ فالشرق الأوسط مرشح لإضافة نحو 860 ألف برميل يوميًا من إمدادات المنتجات المكررة إلى السوق العالمية حتى 2030، بما يعزز دوره كمركز للتكرير والتصدير، لا كمصدر خام فقط.
البرميل لا يجب أن يخرج كما دخل
ربما تكون هذه هي أهم رسالة تكشفها أزمات الممرات البحرية.
كل برميل خام يُصدَّر يعتمد على ميناء وناقلة ومضيق.
أما حين يتحول جزء أكبر منه محليًا إلى منتجات ومواد وصناعات أعلى قيمة، فإن الاقتصاد يلتقط قدرًا أكبر من الثروة قبل وصولها إلى البحر.
وهذا لا يلغي أهمية الممرات، لكنه يقلل من اختزال القوة الاقتصادية في عدد البراميل التي تستطيع عبور المضيق.
ما بعد النفط.. أم ما بعد الخام؟
ربما كان التعبير الأكثر دقة ليس «ما بعد النفط».
بل:
ما بعد تصدير النفط الخام بوصفه المهمة الأساسية للاقتصاد.
فالنفط قد يفقد بعض دوره في النقل البري، لكنه يحتفظ بأدوار أخرى، وبعضها يتوسع.
والطاقة المتجددة لا تلغي النفط فورًا؛ كما أن النفط لا يمنع نمو المتجددة.
المعادلة الجديدة ليست استبدال مصدر بمصدر، بل بناء منظومة أكثر تنوعًا تستطيع أن تستخدم كل مورد في المكان الذي يحقق فيه أعلى قيمة.
قراءة BETH
أزمة هرمز تطرح على الخليج سؤالًا أكبر من حماية ناقلات النفط:
ما الذي نريد أن نصدره بعد عشرين عامًا؟
إذا كانت الإجابة: الخام فقط، فسيبقى المضيق جزءًا من تعريف القوة الخليجية.
أما إذا أصبحت الإجابة: طاقة، مواد، صناعات، تمويل، تقنية ومعرفة، فإن قوة الخليج ستصبح أقل ارتباطًا بممر بحري واحد، وأكثر ارتباطًا بما يبنيه داخله.
ولذلك فإن الحديث عن نهاية قوة الخليج النفطية يبدو مبكرًا.
الأقرب أن تنتهي، تدريجيًا، مرحلة كانت فيها القوة تقاس بالبراميل وحدها.
وقد يكون التحدي الحقيقي أمام دول الخليج ليس انتظار نهاية النفط، بل استباقها بتحويل كل برميل ومتر مكعب ومعدن إلى قيمة أكبر قبل تصديره.
ولم تنتظر دول الخليج هذا التحول حتى تفرضه الأزمات؛ فالسعودية أطلقت رؤية 2030 منذ 2016 لتقليل الاعتماد على النفط وبناء اقتصاد أكثر تنوعًا. وما كشفه وزير الطاقة اليوم عن خريطة اليورانيوم يوضح أن المسار لم يعد محصورًا في النفط، بل يمتد إلى المعادن والطاقة والصناعة وسلاسل القيمة الجديدة.
قد يتغير زمن النفط، لكن الثروة لا تضطر إلى أن تنتهي معه.
ومن يملك المورد اليوم، ويملك الصناعة والتقنية غدًا، قد يكون أقوى بعد النفط مما كان في زمن الخام.